注文書と注文請書は、名前が似ていても出す人も役割も違います。とくに収入印紙は、「注文請書には必ず貼る」と思われがちですが、取引の中身と渡し方によって要らない場合があります。
この記事は、国税庁のタックスアンサーと質疑応答事例(2026年10月時点で公開されているもの)をもとにまとめています。個別の取引でどうなるかは、税務署や税理士に確認してください。
注文書と注文請書の違い
| 注文書(発注書) | 注文請書 | |
|---|---|---|
| 出す人 | 注文する側(発注者) | 注文を受ける側(受注者) |
| 意味 | 「これを注文します」という申込み | 「その注文を受けます」という承諾 |
| 契約との関係 | 申込みだけでは契約は成立しない | 承諾によって契約が成立したことを示す |
| 収入印紙 | 通常は不要(例外あり) | 請負なら必要。物品の売買なら不要 |
契約は、申込みとそれに対する承諾で成立します。注文書だけでは「申し込んだ」ことしか示せず、注文請書があってはじめて「その内容で契約が成立した」ことを示せます。後で数量や金額の食い違いが起きたときに、注文請書が役に立つのはこのためです。
注文書・注文請書に書く項目
どちらも、次の項目がそろっていれば実務で困りません。
| 項目 | 書く内容の例 |
|---|---|
| 日付 | 書類を作った日 |
| 宛先・発行者 | 相手の会社名と、自社の会社名・担当者 |
| 品名・作業内容 | 品番、規格、工事の内容など |
| 数量・単位 | 20個、10m、一式 など |
| 単価・金額 | 税抜金額と消費税額を分けて書く |
| 納期・工期 | 納品日、工事の期間 |
| 納品場所 | 現場の住所、倉庫など |
| 支払条件 | 締め日、支払日、支払方法 |
| 根拠 | 「○月○日付の見積書に基づき」など、元になった見積や注文 |
消費税額を分けて書いておくと、印紙税の金額を判断するときに、税抜の金額で判定できます。
収入印紙が要る場合・要らない場合
注文書は、通常は要らない
国税庁は、注文書や申込書は通常は印紙税の対象にならないとしています。ただし、次のような注文書は契約書として扱われ、印紙が必要になることがあります(国税庁 タックスアンサー No.7118)。
- 基本契約に基づく注文で、注文しただけで自動的に契約が成立することになっているもの(相手が別に請書を作ると書いてあるものを除く)
- 見積書など相手の作った書類に基づく注文であると書いてあるもの(相手が別に請書を作ると書いてあるものを除く)
- 注文する側と受ける側の両方が署名・押印しているもの
注文請書は、請負なら要る。物品の売買なら要らない
注文請書に印紙が要るかどうかは、表題ではなく契約の中身で決まります。
- 工事や加工などの請負:「請負に関する契約書」(第2号文書)にあたり、印紙が必要です。工事注文請書、物品加工注文請書などがこれです
- 物品の売買:カタログ商品の販売など、物を売る契約であれば、表題が「注文請書」でも第2号文書にはあたりません(国税庁 質疑応答事例「物品販売の注文請書」)。継続する取引の基本契約を定めたものは、別の区分(第7号文書)で課税される場合があります
注文する側の仕様に合わせて製作するものは、売買ではなく請負と判断されることがあります。迷うときは確認が必要です。
請負の注文請書の印紙税額
記載された契約金額(税抜)ごとの税額です(国税庁 タックスアンサー No.7140)。
| 記載された契約金額 | 税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 1千円 |
| 300万円を超え500万円以下 | 2千円 |
| 500万円を超え1千万円以下 | 1万円 |
| 1千万円を超え5千万円以下 | 2万円 |
| 5千万円を超え1億円以下 | 6万円 |
| 契約金額の記載のないもの | 200円 |
建設工事の請負で、2027年(令和9年)3月31日までに作成するものは、契約金額が100万円を超える場合に税額が軽くなります(国税庁 タックスアンサー No.7108)。
| 記載された契約金額 | 軽減後の税額 |
|---|---|
| 100万円を超え200万円以下 | 200円 |
| 200万円を超え300万円以下 | 500円 |
| 300万円を超え500万円以下 | 1千円 |
| 500万円を超え1千万円以下 | 5千円 |
| 1千万円を超え5千万円以下 | 1万円 |
| 5千万円を超え1億円以下 | 3万円 |
1億円を超える金額の税額は、国税庁の一覧表で確認してください。
電子データでやりとりすれば、印紙税はかからない
国税庁は、建設工事の注文請書を紙で作る代わりに、電子データを取引先へメールで送っている会社からの質問に、次のように答えています。
印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。したがって、おたずねの電磁的記録に印紙税は課税されません。(国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」)
つまり、請負の注文請書でも、紙を渡さずに電子データでやりとりすれば、印紙税はかかりません。福岡国税局の文書回答事例(2008年)では、注文請書をPDFにしてメールで送るだけなら課税文書の作成にあたらない一方、あとから紙の現物を相手に渡した場合は課税される、とされています。
電子にするなら、「データで送り、紙は渡さない」までをそろえることが大切です。
LINEで受けた注文を、そのまま注文書にする
現場の追加工事や資材の追加注文を、取引先とのLINEで受けている会社は多いと思います。その場合、トークを見ながら注文書や注文請書を手で作り直す手間が毎回かかります。
合同会社SAiの自社製品 トリシル は、この手間をなくすためのものです。
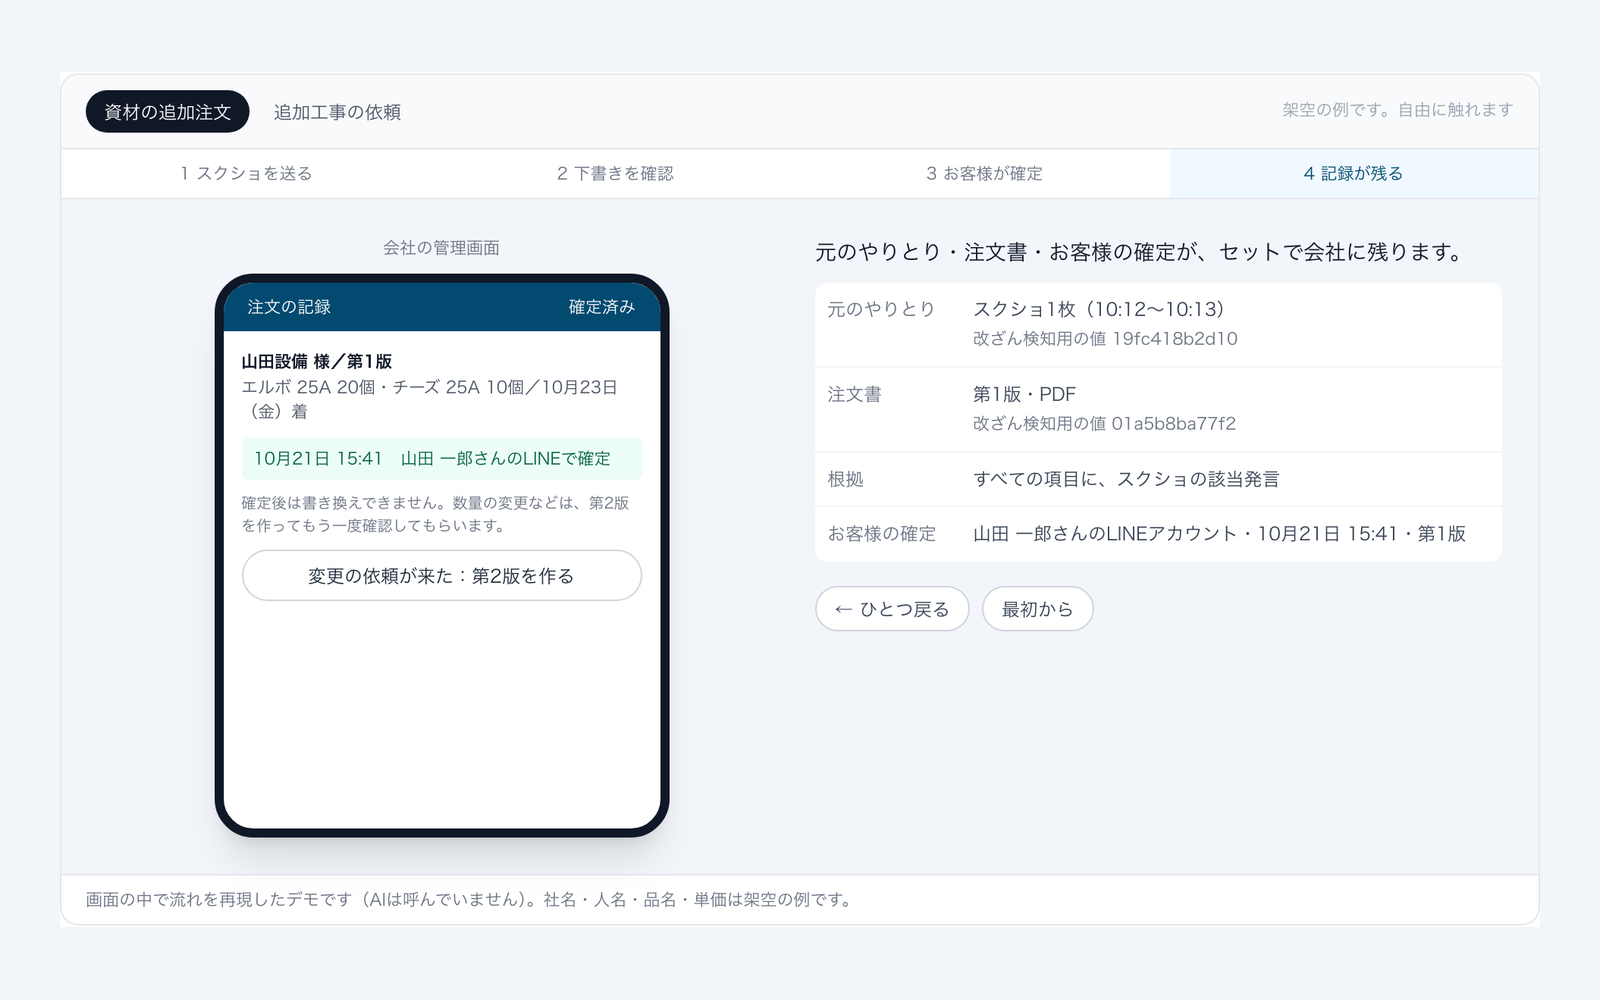
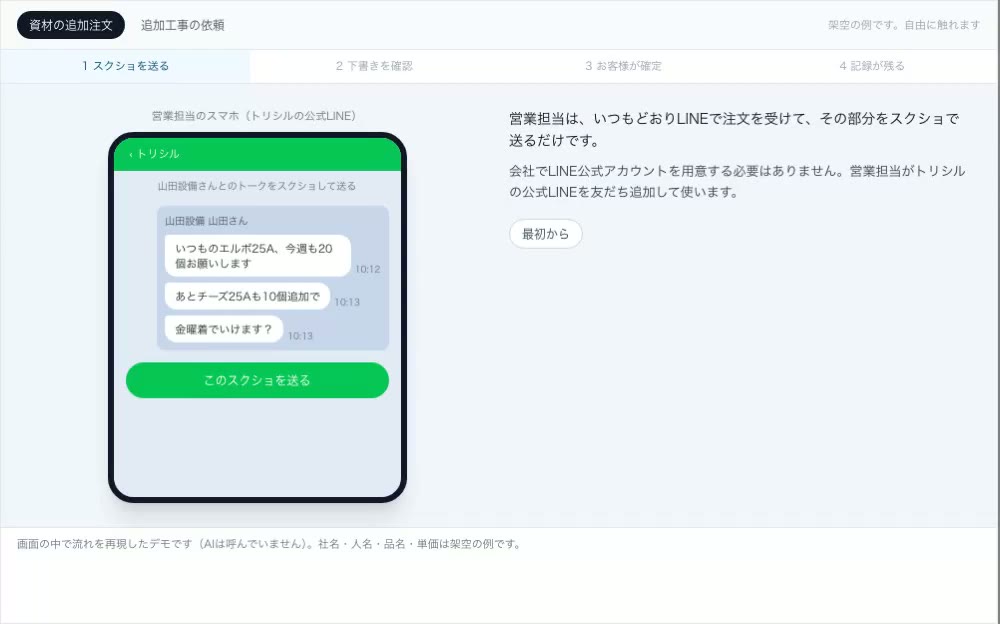
- 営業担当が、注文の部分のスクショを公式LINEへ送る
- AIが品名・数量・納期を読み取り、注文書の下書きを作る(単価など会話にない項目は空欄で知らせる)
- 営業担当が確認して、取引先のLINEに確認画面を送る
- 取引先は会員登録なしで、自分のLINEで内容を見て「この内容で注文を確定する」を押す
書類はLINEの中の画面とPDFでやりとりし、紙は渡しません。元のやりとり・書類・取引先の確定の記録が、書き換えられない形でセットで残ります。料金は1ユーザー月980円(税別)・初期費用0円で、いまは先行申込を受け付けています。
なお、トリシルでやりとりした書類が、個別の取引で印紙税の対象外になるかどうかは、取引の内容と渡し方によります。気になる場合は、税務署や税理士にご確認ください。
まとめ
- 注文書は注文する側の申込み、注文請書は受ける側の承諾。契約の成立を示すのは注文請書
- 注文書は通常、収入印紙は不要(基本契約に基づき自動で成立するものなどは例外)
- 注文請書は、請負(工事・加工など)なら印紙が必要。物品の売買なら、表題が請書でも不要
- 建設工事の請負は、2027年3月31日まで税額が軽減されている
- 紙を渡さずに電子データでやりとりすれば、請負の注文請書でも印紙税はかからない
LINEで受けた注文から注文書を作る手間を減らしたい場合は、トリシル をご覧ください。LINEのやりとりを証拠として残すときの注意点は、LINEは証拠にならない? にまとめています。